Estafas comunes: cómo reconocerlas y dónde reportarlas
Introducción
En este artículo hablaremos de estafas. Definiremos una estafa como el engaño que alguien utiliza para convencerte de entregarle, por tu propia voluntad, tu dinero, tus datos o algo de valor. Toda estafa es un fraude, pero no todo fraude es una estafa. Para entender por qué, analicemos el siguiente ejemplo. Supongamos que pierdes tu tarjeta de crédito y alguien malintencionado la encuentra y la utiliza. Esa persona no tuvo que interactuar contigo para conseguir tu dinero; en este caso, cometió un fraude, pero no una estafa. En cambio, si la persona malintencionada interactúa contigo y, a través de engaños o falsas promesas, consigue que le entregues tu dinero, entonces cometió una estafa que, al mismo tiempo, es un fraude.
En México, entre enero y mayo de 2026, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) recibió 98,369 reclamaciones, y el 37.2 % estuvo relacionado con un posible fraude. Estas sumaron 35,762 casos, casi 19 % más que en el mismo periodo del año anterior. Aunque estas cifras incluyen tanto estafas como otros tipos de fraude, dan una idea clara de la magnitud del problema.
Además, en pocas semanas llegarán los eventos conocidos como El Buen Fin, del 13 al 17 de noviembre, y el Black Friday, el 27 de noviembre, campañas de temporada de fin de año en las que, de acuerdo con la Policía Cibernética de la Ciudad de México, se multiplican las estafas. Por eso, a continuación, veremos qué es la ingeniería social y su relación con las estafas, por qué caemos en ellas, cuáles son las más comunes, qué hacer si ya fuiste víctima y, sobre todo, cómo y dónde reportarlas.
Ingeniería social: por qué caemos
La ingeniería social es un conjunto de técnicas de manipulación psicológica cuyo objetivo es lograr que las personas hagan algo que las perjudica, como entregar dinero o datos, o dar clic en un enlace que lleva a una página web falsa o maliciosa. No ataca fallas o vulnerabilidades tecnológicas, sino la confianza de las personas.
Estas técnicas y engaños varían según el país, el nivel socioeconómico y, en general, el contexto sociocultural de la víctima, por lo que existen infinidad de formas de llevar a cabo una estafa. Aun así, en la mayoría de los casos el delincuente busca activar disparadores emocionales: emociones que provoca a propósito para que la víctima actúe por impulso y no se detenga a pensar ni a verificar. Los más comunes son:
- Urgencia: la presión de actuar de inmediato, sin tiempo para pensar ni verificar.
- Miedo: el temor de perder algo valioso o de que algo malo te pase a ti o a un ser querido.
- Confianza o autoridad: la tendencia a creerle a quien parece legítimo, conocido o con poder, como un banco, una dependencia de gobierno o un familiar.
- Ambición: el deseo de obtener una ganancia o un beneficio fácil, como un premio, una oferta o una inversión.
Estos disparadores casi nunca aparecen solos. Por ejemplo, un mensaje como “Detectamos un cargo no reconocido en tu cuenta; confírmalo en los próximos 5 minutos o será bloqueada” combina confianza, miedo y urgencia al mismo tiempo. Caer en una estafa no significa ser ingenuo: a cualquiera le puede pasar en un momento de prisa o de estrés. Por eso, la mejor defensa es sencilla: si un mensaje o una llamada te hace sentir que debes actuar ya, detente y verifica por otro canal, por ejemplo, llamando tú mismo al número oficial.
Estafas más comunes
A continuación, se explican seis de las estafas más comunes. En cada una encontrarás cómo funciona, un ejemplo y una señal de alerta para reconocerla a tiempo.
1. Suplantación de instituciones públicas y privadas
En esta estafa, la persona malintencionada te contacta por llamada, SMS, correo electrónico o WhatsApp, haciéndose pasar por una institución pública o privada, como tu banco, el SAT, una tienda en línea o una empresa de paquetería. Al comunicarse contigo, te advierte de cargos no reconocidos, reembolsos pendientes, bloqueos de cuentas o problemas con algún trámite. Su objetivo es obtener tus contraseñas, NIP, tokens, códigos de seguridad o datos bancarios, o convencerte de hacer una transferencia o un depósito mientras sigues en la llamada.
Ejemplo
La persona malintencionada te pide el código que te acaba de llegar por SMS para “cancelar” una compra, cuando en realidad ese código la autoriza. Es un caso claro de cómo se combinan los disparadores emocionales: la confianza en una institución conocida, el miedo a perder tu dinero y la urgencia de resolverlo en ese momento.
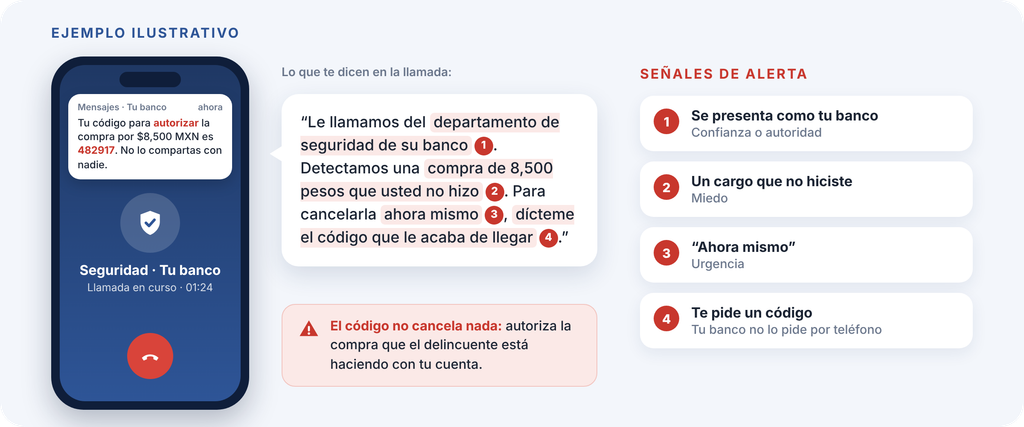
Señal de alerta
De acuerdo con la CONDUSEF y las mismas instituciones bancarias, los bancos no piden contraseñas, NIP, tokens ni códigos de seguridad por teléfono o mensaje. Si alguien te los solicita, cuelga y comunícate tú mismo con tu banco al número que aparece al reverso de tu tarjeta.
2. Robo de cuentas de WhatsApp y redes sociales
WhatsApp y las redes sociales son de los canales favoritos de los delincuentes, porque ahí hablamos con personas que conocemos. Por eso, una de las estafas más comunes es el robo de cuentas: la persona malintencionada te pide el código de verificación que te llega por SMS, con pretextos como hacerse pasar por soporte técnico, decir que te lo mandó por error o que lo necesitas para entrar o permanecer en un grupo. En realidad, ese código sirve para registrar tu número de WhatsApp en otro teléfono o para entrar a tu cuenta de una red social. En cuanto lo compartes, pierdes el acceso a tu cuenta y el delincuente puede leer tus mensajes y escribirles a tus contactos y grupos haciéndose pasar por ti, por lo general para obtener un beneficio económico.
Ejemplo
Te llega por SMS un código de WhatsApp que no pediste y, minutos después, recibes una llamada de alguien que dice ser del soporte técnico de WhatsApp. Te explica que detectaron un problema con tu cuenta y que, para evitar que la bloqueen, debes dictarle el código que te acaba de llegar. Lo que no sabes es que el delincuente ya intentó registrar tu número en su teléfono y solo le falta ese código. Aquí se combinan la confianza, porque parece un soporte oficial, el miedo a perder tu cuenta y la urgencia de resolverlo en ese momento.
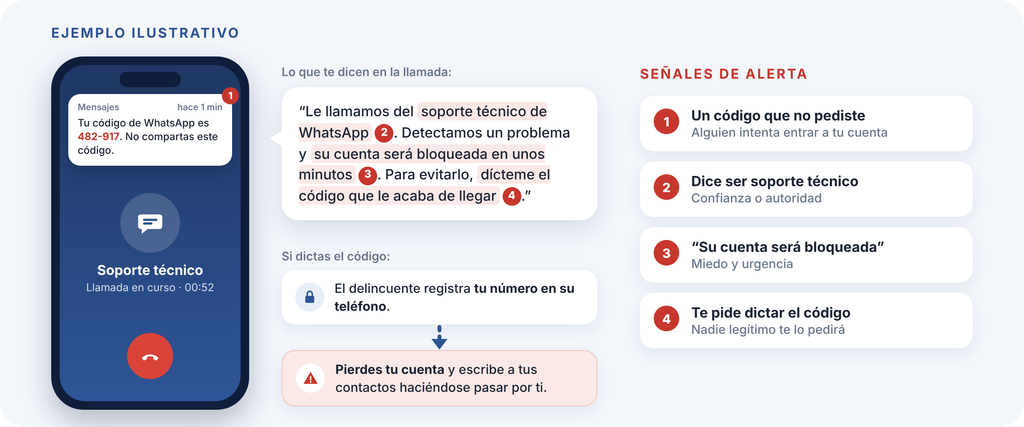
Señal de alerta
Nunca compartas el código de verificación que te llega por SMS, ni siquiera con un contacto o con alguien que diga ser de soporte técnico: ese código es solo para ti y nadie legítimo te lo pedirá por llamada o mensaje. Además, activa la verificación en dos pasos y, si un contacto te pide dinero o códigos por mensaje, confírmalo con una llamada antes de responder.
3. Compras en línea
Las tiendas falsas y las ofertas imposibles son de las estafas más frecuentes, sobre todo en temporada de descuentos. La persona malintencionada crea un sitio web que copia el diseño de una tienda conocida y usa una dirección muy parecida a la original, o publica anuncios en redes sociales con precios demasiado bajos. Estas estafas suelen funcionar de dos formas: en la primera, te piden pagar por transferencia o depósito y, una vez que pagas, el producto nunca llega y la página o el perfil desaparecen con tu dinero; en la segunda, te piden los datos de tu tarjeta para cobrarte una compra que nunca recibirás y, además, los guardan para hacer otros cargos después.
Ejemplo
En redes sociales ves el anuncio de una pantalla de 55 pulgadas con 80 % de descuento, “solo por hoy”. El enlace te lleva a una página idéntica a la de una tienda conocida, pero al momento de pagar, solo aceptan transferencia o depósito. Pagas, el producto nunca llega y la página desaparece. Aquí se combinan la ambición, por el precio irresistible, la urgencia, porque la oferta está por terminar, y la confianza, porque la página imita a una tienda que ya conoces.
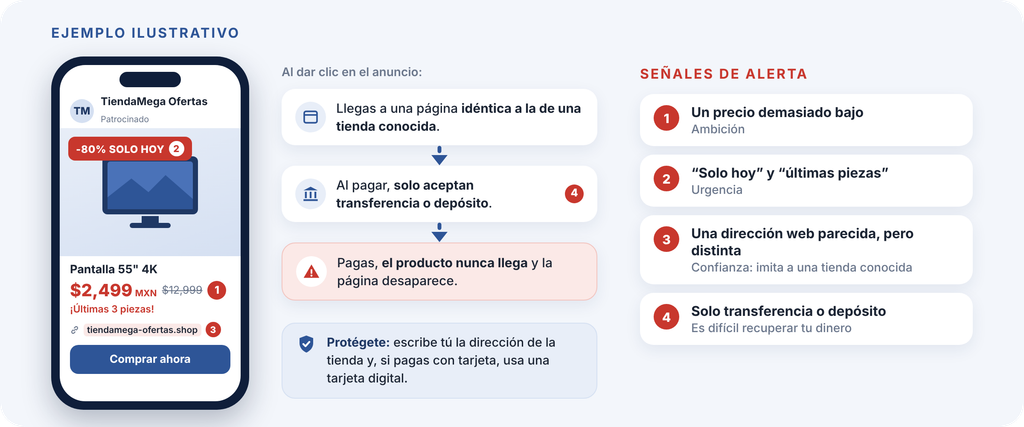
Señal de alerta
Desconfía de las ofertas que parecen demasiado buenas para ser verdad y de las tiendas que solo aceptan transferencias o depósitos a cuentas personales, como recomienda la CONDUSEF. Antes de comprar, escribe tú mismo la dirección de la tienda en el navegador en lugar de entrar desde un anuncio. Si pagas con tarjeta, usa una tarjeta digital: si sus datos caen en manos equivocadas, puedes bloquearla desde la app de tu banco y evitar otros cargos.
4. Dinero fácil: inversiones y empleos falsos
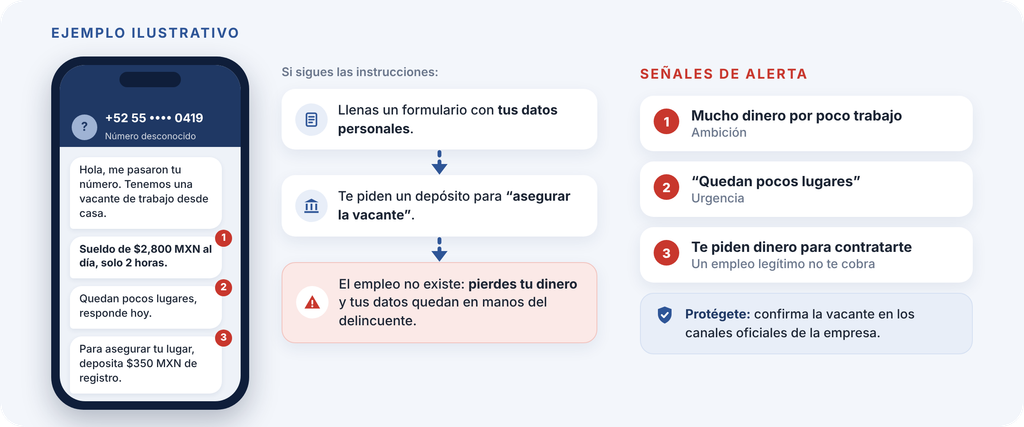
Estas estafas apelan a la ambición, porque prometen ganancias altas con poco esfuerzo. En las inversiones falsas, la persona malintencionada ofrece rendimientos garantizados muy por encima de lo normal, a menudo con criptomonedas o plataformas propias. Al principio puede pagarte pequeñas ganancias para ganarse tu confianza y convencerte de invertir más; pero cuando intentas retirar tu dinero aparecen retrasos, comisiones o cambios en las condiciones, hasta que la plataforma desaparece. En los empleos falsos, recibes por WhatsApp, SMS o redes sociales una oferta de trabajo desde casa con un sueldo muy alto por pocas horas. Después te piden tus datos personales y, más adelante, un pago para “agilizar la contratación” o “asegurar la vacante”. Una vez que pagas, dejan de responderte y el empleo nunca existió; además, pueden usar tus datos personales para cometer otros fraudes a tu nombre.
Ejemplo
Te llega un mensaje de un número desconocido: “Sueldo de $2,800 MXN al día, solo 2 horas, trabajo desde casa”. Te dicen que quedan pocos lugares y que, para asegurar el tuyo, debes hacer un depósito de registro. El disparador principal es la ambición, acompañada de la urgencia de responder rápido para no perder la oportunidad.
Señal de alerta
Desconfía de los rendimientos garantizados o demasiado altos y de cualquier oferta de trabajo que te pida dinero para contratarte. Antes de invertir, verifica en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF que la empresa esté autorizada. Si se trata de un empleo, confirma la vacante en los canales oficiales de la empresa y elige ese medio para aplicar.
5. Préstamos exprés y extorsión
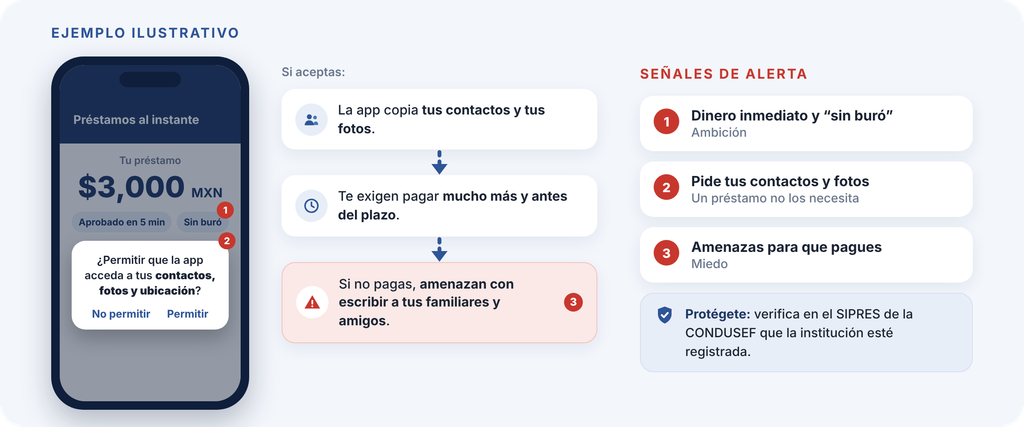
Las llamadas apps “montadeudas” se promocionan en publicaciones en redes sociales, sitios web con una gran cantidad de anuncios intrusivos e incluso videojuegos, con mensajes relacionados con préstamos rápidos y sin trámites. Al instalarlas, piden permisos para acceder a tus contactos, tu galería, tu ubicación y otras aplicaciones. En algunos casos sí depositan el préstamo, pero después te presionan para pagar antes del plazo, aplican cobros abusivos y, si no pagas, te amenazan a ti y a tus contactos con la información que obtuvieron de tu celular. Otra forma de extorsión es el llamado secuestro virtual: recibes una llamada, a menudo de un número con lada del extranjero, en la que te hacen creer que un familiar fue retenido y te exigen un depósito para liberarlo. En ambos casos, el disparador principal es el miedo.
Ejemplo
Descargas una app que promete un préstamo de 3,000 pesos “aprobado en 5 minutos y sin buró”. Para continuar, te pide acceso a tus contactos y a tus fotos. Días después empiezas a recibir mensajes amenazantes que exigen un pago mucho mayor al que pediste y advierten que escribirán a tus familiares y amigos si no pagas.
Señal de alerta
Desconfía de las apps que prometen dinero fácil e inmediato y que piden acceso a tus contactos o a tu galería. Antes de pedir un préstamo, verifica en el SIPRES de la CONDUSEF que la institución esté registrada. Si ya recibes amenazas, no hagas ningún pago; más adelante te decimos dónde denunciar. Ante una llamada de secuestro virtual, cuelga y comunícate de inmediato con tu familiar para confirmar que está bien.
6. Estafas con inteligencia artificial
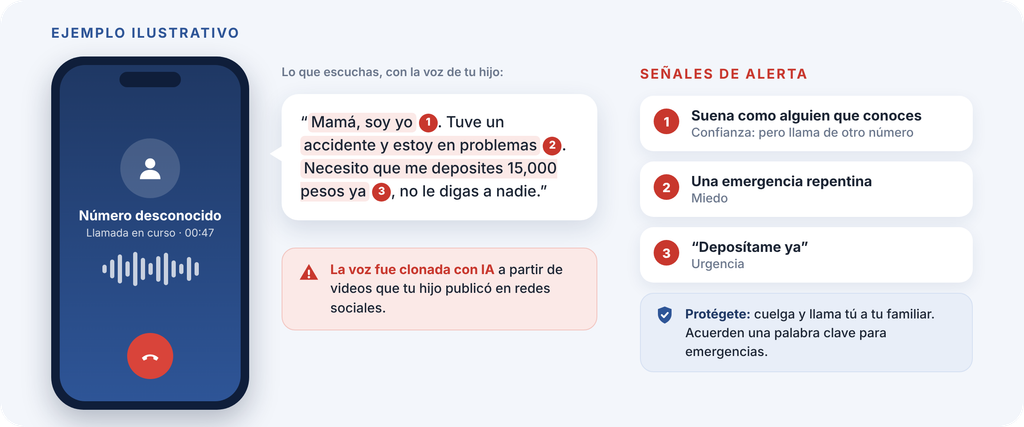
La inteligencia artificial permite crear videos y audios falsos muy realistas, conocidos como deepfakes. Los delincuentes los usan principalmente de dos formas: en videos de personas famosas que supuestamente recomiendan una inversión o un producto, y en llamadas o audios que imitan la voz de un familiar, de un directivo de tu empresa o de un representante de alguna institución para simular una emergencia y pedirte un depósito urgente. Para clonar una voz pueden usar videos o audios publicados en redes sociales y, para que el engaño sea más creíble, nombres, cargos y números telefónicos obtenidos en redes o en filtraciones de datos. Aquí se combinan la confianza, porque reconoces la cara o la voz, con el miedo y la urgencia.
Ejemplo
Recibes una llamada de un número desconocido con la voz de tu hijo: dice que tuvo un accidente, que está en problemas y que necesita que le deposites dinero de inmediato, sin decirle a nadie. La voz suena idéntica, pero fue creada con inteligencia artificial a partir de videos que él publicó en redes sociales.
Señal de alerta
Sospecha de cualquier llamada o mensaje urgente que te pida dinero o información privada, aunque la cara o la voz te parezcan conocidas, y verifica siempre por otra vía: cuelga y llama tú directamente a esa persona. Una medida útil es acordar con tu familia una palabra clave que solo ustedes conozcan, para confirmar su identidad en una emergencia.
¿Qué hacer si ya fuiste víctima?
Si caíste en una estafa, no te culpes: como vimos, a cualquiera le puede pasar. Lo importante es actuar rápido para limitar el daño.
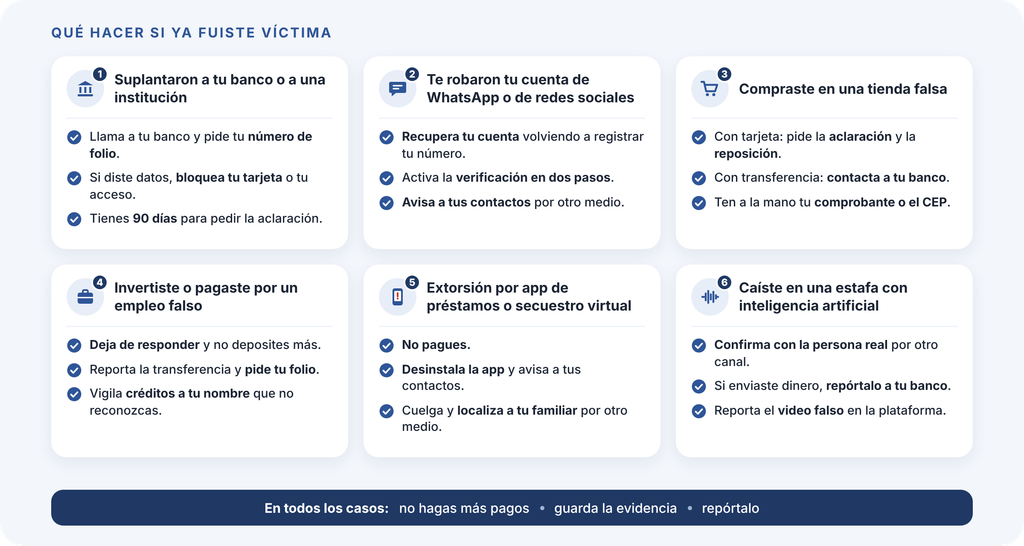
En cualquier caso:
- No hagas más pagos, aunque te prometan devolverte tu dinero, liberar tus ganancias o dejar de amenazarte.
- Guarda toda la evidencia: capturas de pantalla de mensajes, perfiles y páginas web; números telefónicos, fechas y horas, y comprobantes de pago, incluida la cuenta o CLABE a la que enviaste el dinero. No borres las conversaciones.
- Si compartiste documentos oficiales, como tu INE o un comprobante de domicilio, solicita tu Reporte de Crédito Especial, que puedes obtener gratis una vez al año, para detectar créditos que no reconozcas.
Según el tipo de estafa:
1. Si suplantaron a tu banco o a una institución: llama de inmediato a tu banco al número que aparece al reverso de tu tarjeta o desde la app oficial, reporta las operaciones que no reconoces y solicita tu número de folio. Si compartiste datos de tu tarjeta, como el número, la fecha de vencimiento, el código de seguridad o el NIP, pide que la bloqueen y la repongan para evitar nuevos cargos. Si compartiste tu contraseña o un token de la banca en línea, pide que bloqueen el acceso y cámbiala. De acuerdo con el artículo 23 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, tienes un plazo de 90 días para solicitar la aclaración y el banco tiene hasta 45 días para responderte, pero entre más pronto actúes, mejor.
2. Si te robaron tu cuenta de WhatsApp o de redes sociales: intenta recuperarla volviendo a registrar tu número en la app o con las opciones de recuperación de la red social, y activa la verificación en dos pasos. Avisa a tus contactos por otro medio que no atiendan mensajes ni solicitudes de dinero en tu nombre.
3. Si compraste en una tienda falsa: si pagaste con tarjeta, avisa a tu banco, solicita una aclaración del cargo y pide que bloqueen y repongan tu tarjeta, porque el delincuente pudo quedarse con sus datos. Si pagaste por transferencia, contacta a tu banco para que te asista en el proceso y ten a la mano tu comprobante; si la transferencia fue a otro banco, descarga también el Comprobante Electrónico de Pago (CEP) en el sitio del Banco de México, que confirma a qué cuenta se envió tu dinero.
4. Si invertiste o pagaste por un empleo falso: deja de responder y no deposites más dinero, aunque te digan que es para “liberar” tus ganancias o la vacante. Si transferiste dinero, repórtalo cuanto antes a tu banco y pide tu número de folio: aunque no siempre es posible recuperar el dinero, el reporte queda registrado y te servirá como evidencia si después presentas una queja o una denuncia. Si diste datos personales, mantente atento a mensajes o créditos que no reconozcas.
5. Si te extorsiona una app de préstamos o te llaman por un secuestro virtual: no pagues. Desinstala la app y avisa a tus contactos que podrían recibir mensajes amenazantes. Ante un secuestro virtual, cuelga y localiza de inmediato a tu familiar por otro medio.
6. Si caíste en una estafa con inteligencia artificial: confirma con la persona real por otro canal. Si enviaste dinero, haz lo mismo que en el punto 4: repórtalo cuanto antes a tu banco y pide tu número de folio. Si viste un video falso de una figura pública, repórtalo en la plataforma donde apareció.
Por último, repórtalo. En la siguiente sección te explicamos a dónde acudir en cada caso.
¿Cómo y dónde reportarlas?
Reportar una estafa puede ayudarte a recuperar tu dinero y permite que las autoridades alerten a otras personas. Antes de hacerlo, ten a la mano la evidencia que reuniste: capturas de pantalla, números telefónicos, fechas, comprobantes de pago y la cuenta o CLABE de destino. Si te piden presentar una denuncia formal, recuerda que el delito se llama fraude.
- ¿Recibiste una llamada o un mensaje sospechoso? Antes de responder, consulta el número en la herramienta “Consulta y reporta” de la CONDUSEF. Ahí puedes ver si otras personas lo han reportado por posible fraude y, si es tu caso, reportarlo para alertar a otros.
- ¿Perdiste dinero? Repórtalo a tu banco y pide tu número de folio. Si no estás de acuerdo con la respuesta, puedes pedir orientación a la CONDUSEF.
- ¿Te amenazan o te extorsionan? Llama al 089 para una denuncia anónima o al 088 de la Guardia Nacional.
- ¿Te contactaron por una app o una red social? Reporta el perfil o el mensaje en esa plataforma.
- ¿Quieres presentar una denuncia formal? Acude a la Fiscalía de tu estado; muchas permiten iniciar la denuncia en línea.
Directorio
- CONDUSEF: 55 5340 0999 y 800 999 8080; correo asesoria@condusef.gob.mx; sitio web gob.mx/condusef, donde también está el Portal de Queja Electrónica, y la herramienta “Consulta y reporta” para números usados en fraudes.
- PROFECO (compras en comercios establecidos): Teléfono del Consumidor 55 5568 8722 y 800 468 8722; quejas en línea en Concilianet; correo denunciasprofeco@profeco.gob.mx; sitio web gob.mx/profeco.
- Guardia Nacional: 088, las 24 horas, para orientación y denuncia de delitos cibernéticos.
- Policía Cibernética de la Ciudad de México: 55 5242 5100, extensión 5086, y correo policia.cibernetica@ssc.cdmx.gob.mx.
- Denuncia anónima: 089.
- Consejo Ciudadano de la Ciudad de México: Línea de Seguridad y Chat de Confianza por WhatsApp, 55 5533 5533, las 24 horas; sitio web consejociudadanomx.org.
- Fiscalía de tu estado: para presentar una denuncia formal por fraude. En la Ciudad de México, por ejemplo, puedes iniciarla en denunciadigital.cdmx.gob.mx.
Conclusiones
Las estafas cambian de forma: puede ser una llamada del “banco”, un mensaje de un conocido, una oferta irresistible o una voz clonada. Pero casi siempre siguen el mismo patrón: buscan que actúes por impulso, apoyándose en la urgencia, el miedo, la confianza o la ambición. Reconocer ese patrón es la mejor forma de protegerte.
Por eso, la regla más importante es sencilla: si algo te presiona para actuar de inmediato, detente y verifica por otro canal. Tu banco no te pedirá contraseñas ni códigos por teléfono, nadie legítimo necesita el código que te llega por SMS y ningún empleo real te cobra por contratarte.
Y si a pesar de todo caes en una estafa, actúa rápido y repórtala. Hacerlo no solo aumenta tus posibilidades de recuperar tu dinero; también ayuda a que otras personas no caigan en el mismo engaño. Con El Buen Fin y el Black Friday a la vuelta de la esquina, vale la pena tenerlo más presente que nunca.